Oferta na start — ważna tylko dziś

EKA.07 i praca w księgowości: każde księgowanie w tych samych 4 krokach, od dowodu do konta T, każde narysowane na jednej stronie

Bilans, 4 typy operacji, konto T, Wn i Ma, plan kont, faktury z VAT, lista płac, amortyzacja i inwentaryzacja: w notatkach to ściana tekstu. Tutaj każdy temat mieści się na jednej stronie, z rysunkiem i tym, co trzeba zapamiętać. 61 ilustrowanych stron.

CHCĘ UCZYĆ SIĘ Z RYSUNKAMI

🔒 Bezpieczna płatność · PDF na e-mail · Gwarancja 30 dni

Jeden temat na stronę4 pytania, zawsze w tej samej kolejności: jaki dowód, jaki typ operacji, jakie konta, Wn czy Ma
61 ilustrowanych stron8 części, od bilansu do powtórki przed egzaminem
Aktualne źródłaUstawa o rachunkowości i podstawa programowa EKA.07

Zobacz strony, z których będziesz się uczyć

Jeden temat na stronę, rysunek, który pokazuje, jak się księguje, i ramki z tym, co trzeba wiedzieć:

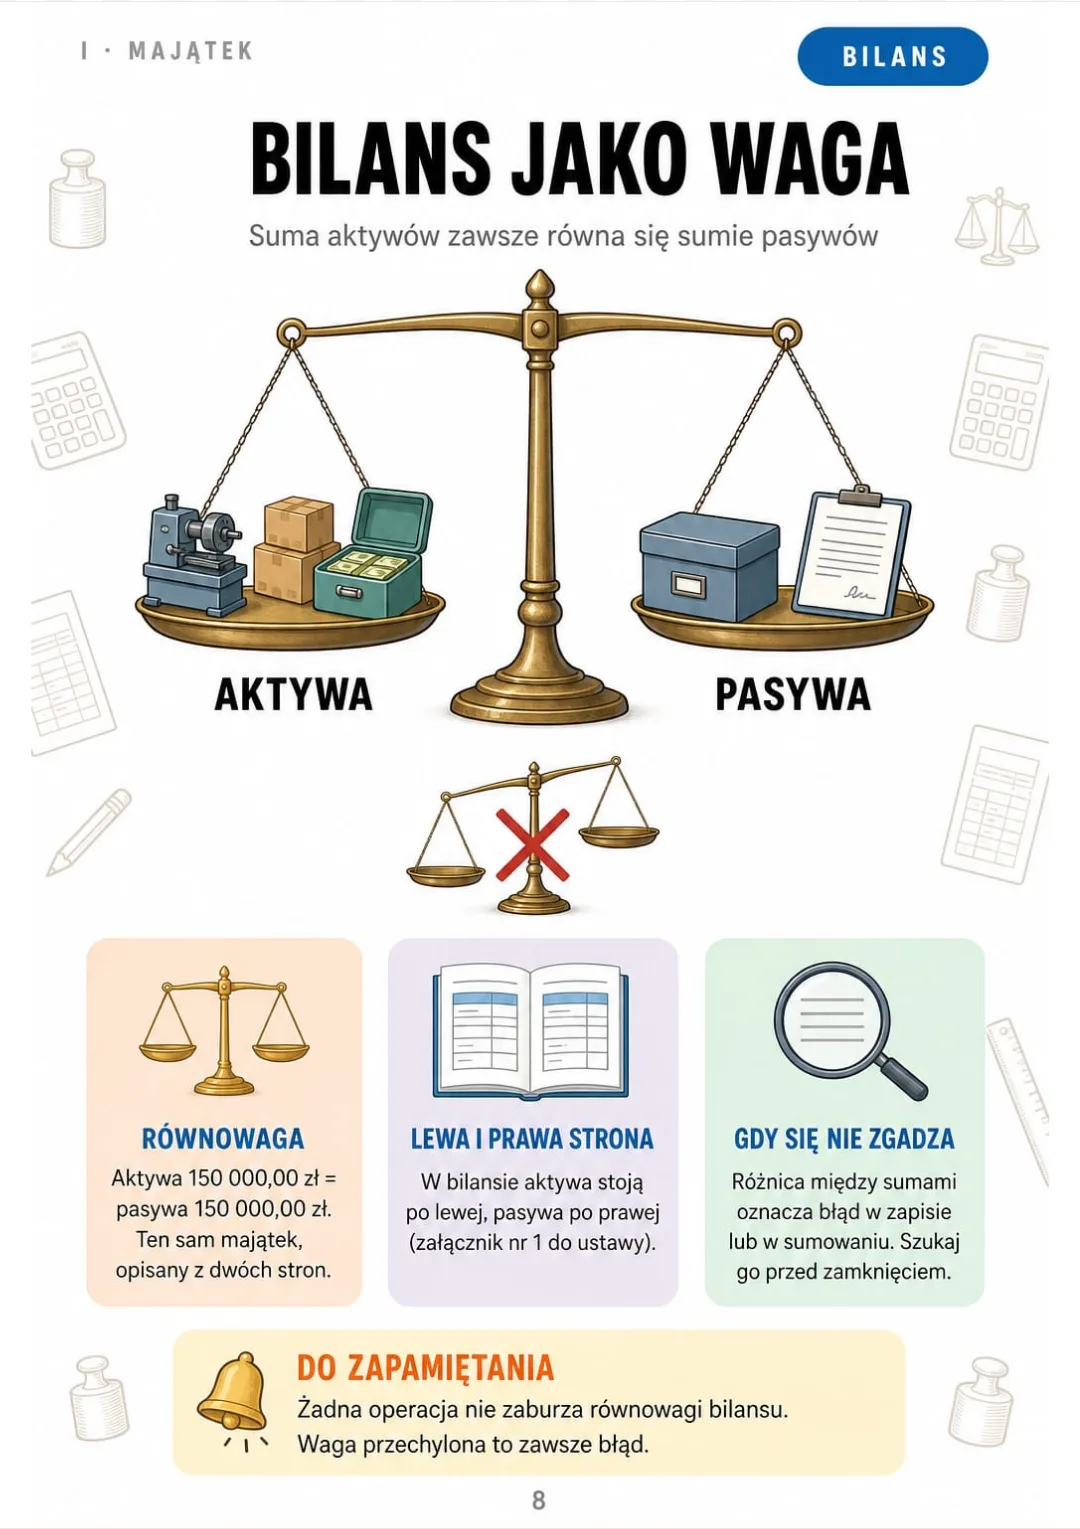
Aktywa = pasywa: jeśli sumy się różnią, w zapisie jest błąd.
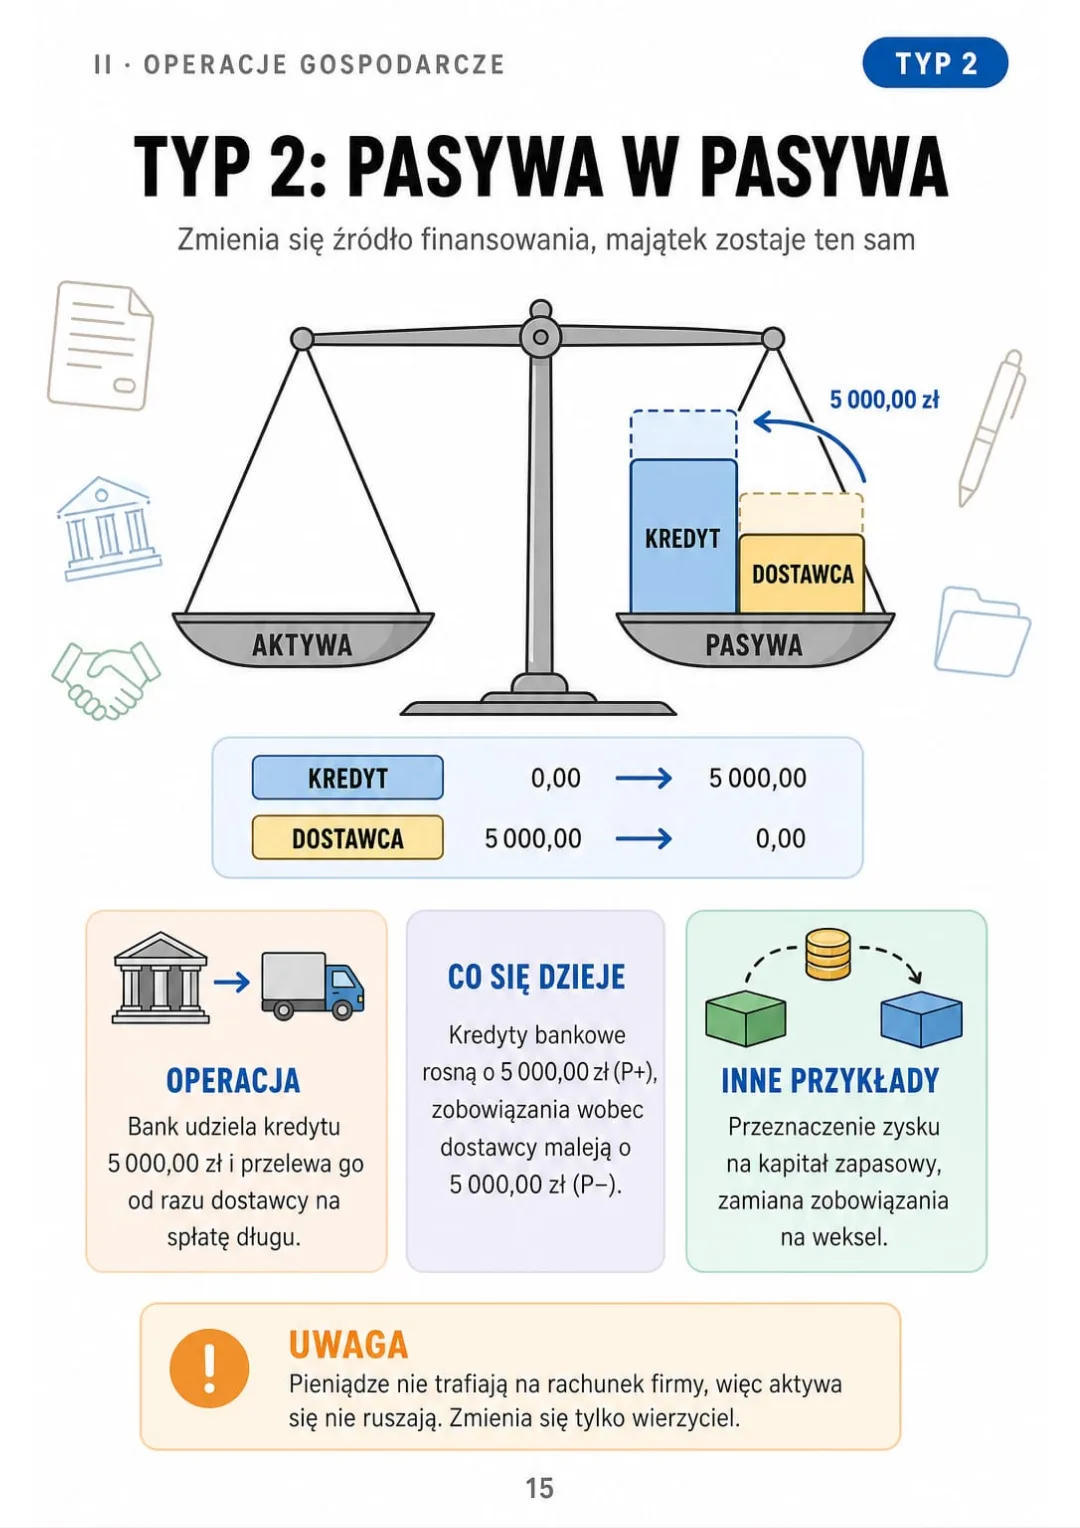
Kredyt 5 000,00 zł na spłatę dostawcy: P+ P−, ruch tylko na prawej szalce.
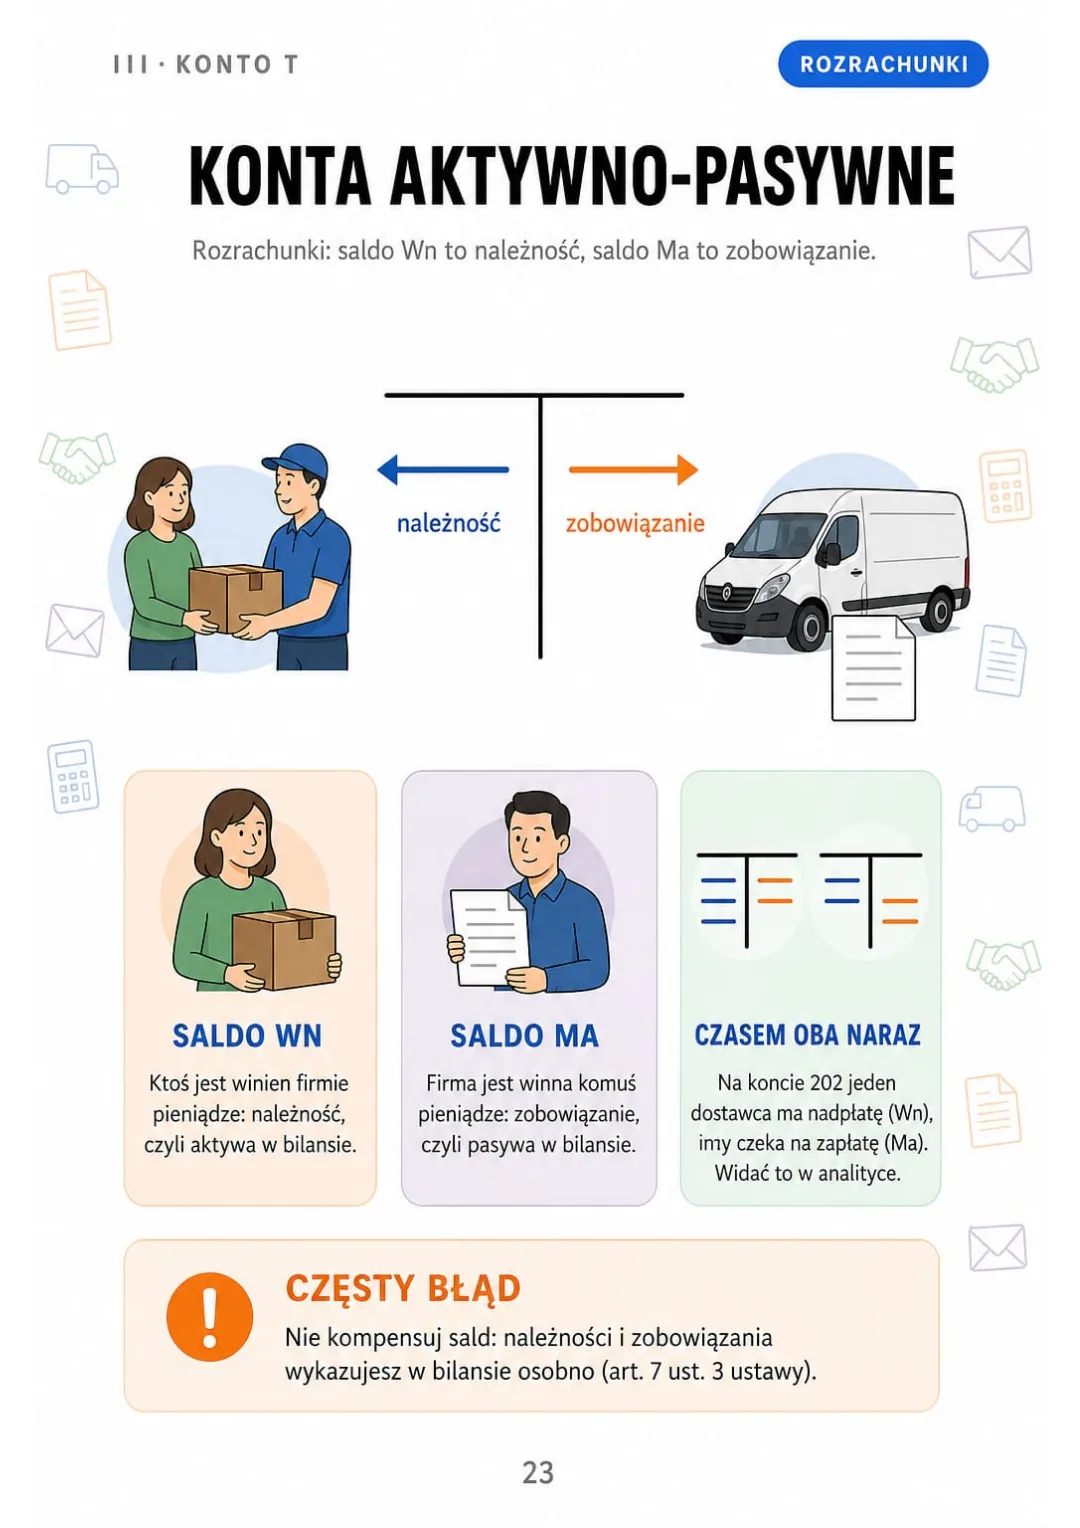
Rozrachunki: saldo Wn = należność, saldo Ma = zobowiązanie
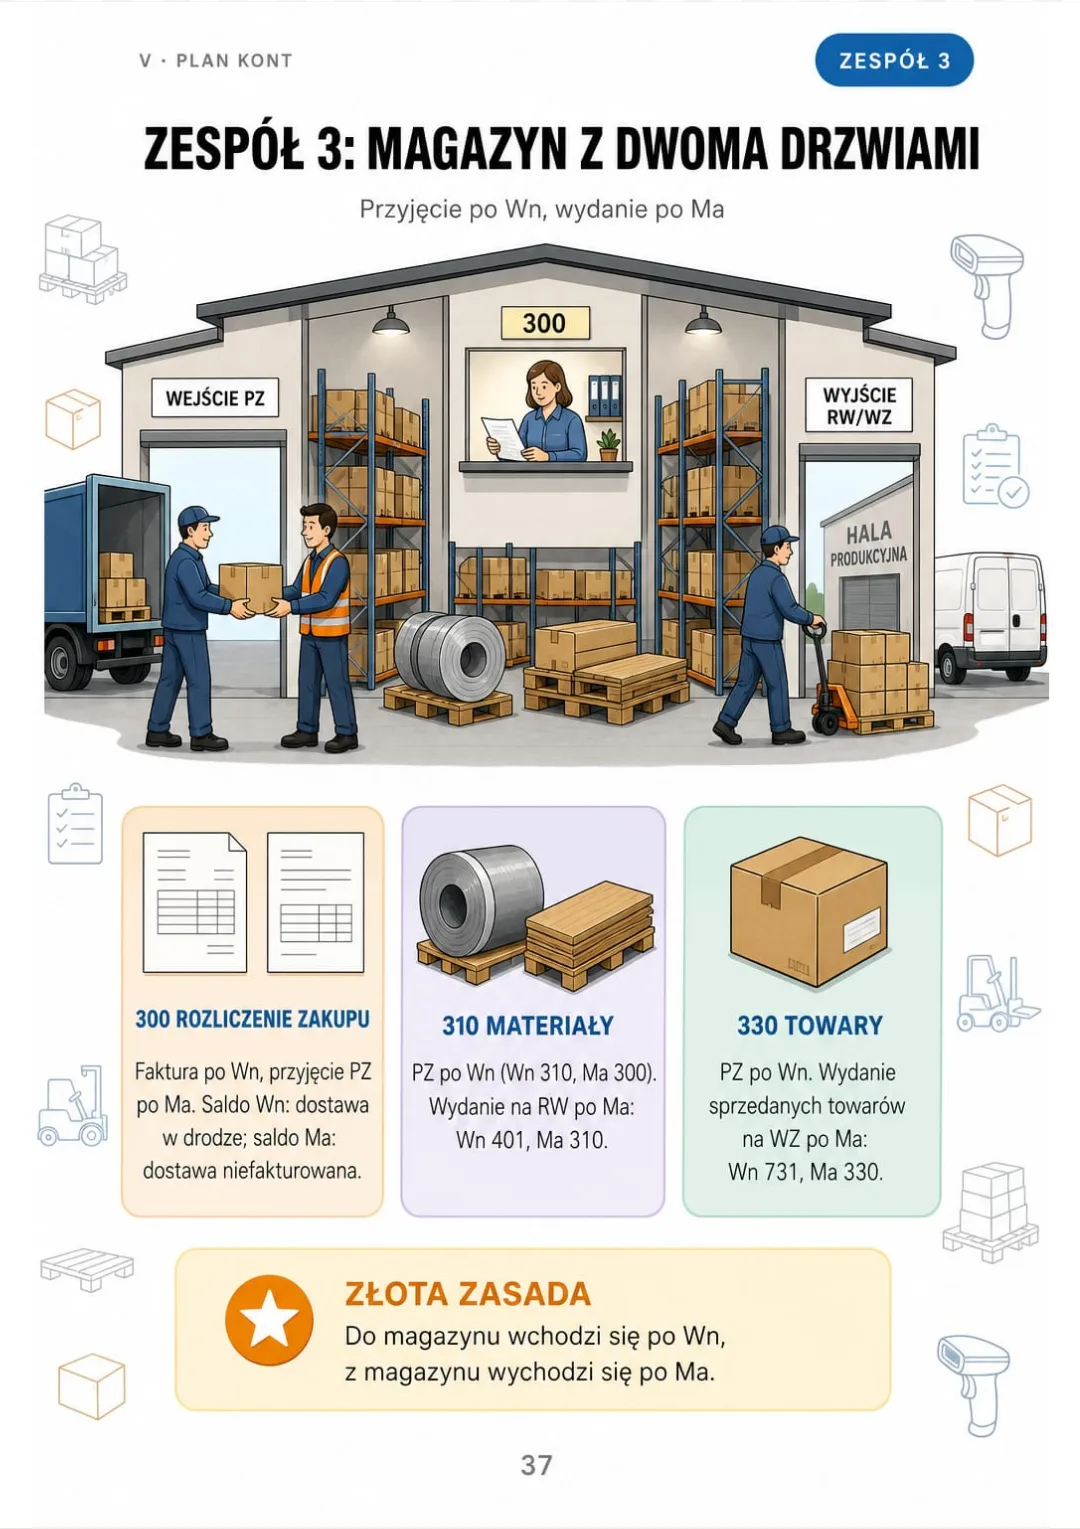
300, 310, 330: PZ po Wn, RW i WZ po Ma
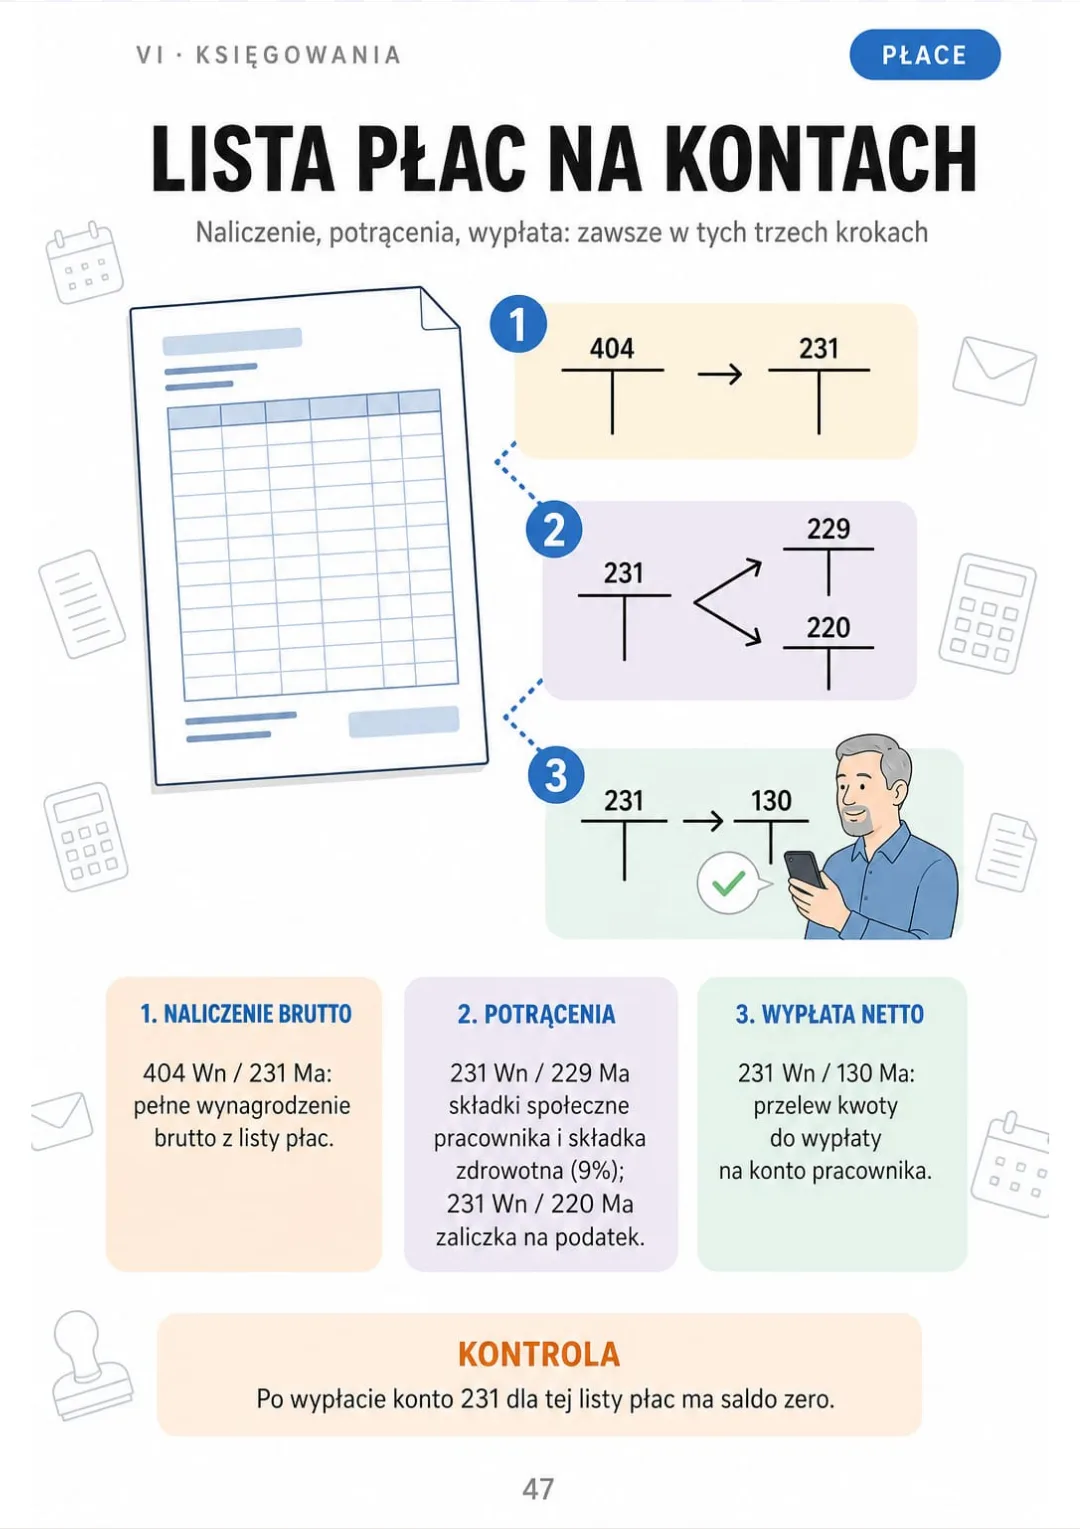
404 Wn / 231 Ma → potrącenia z 231 → wypłata netto 231 Wn / 130 Ma
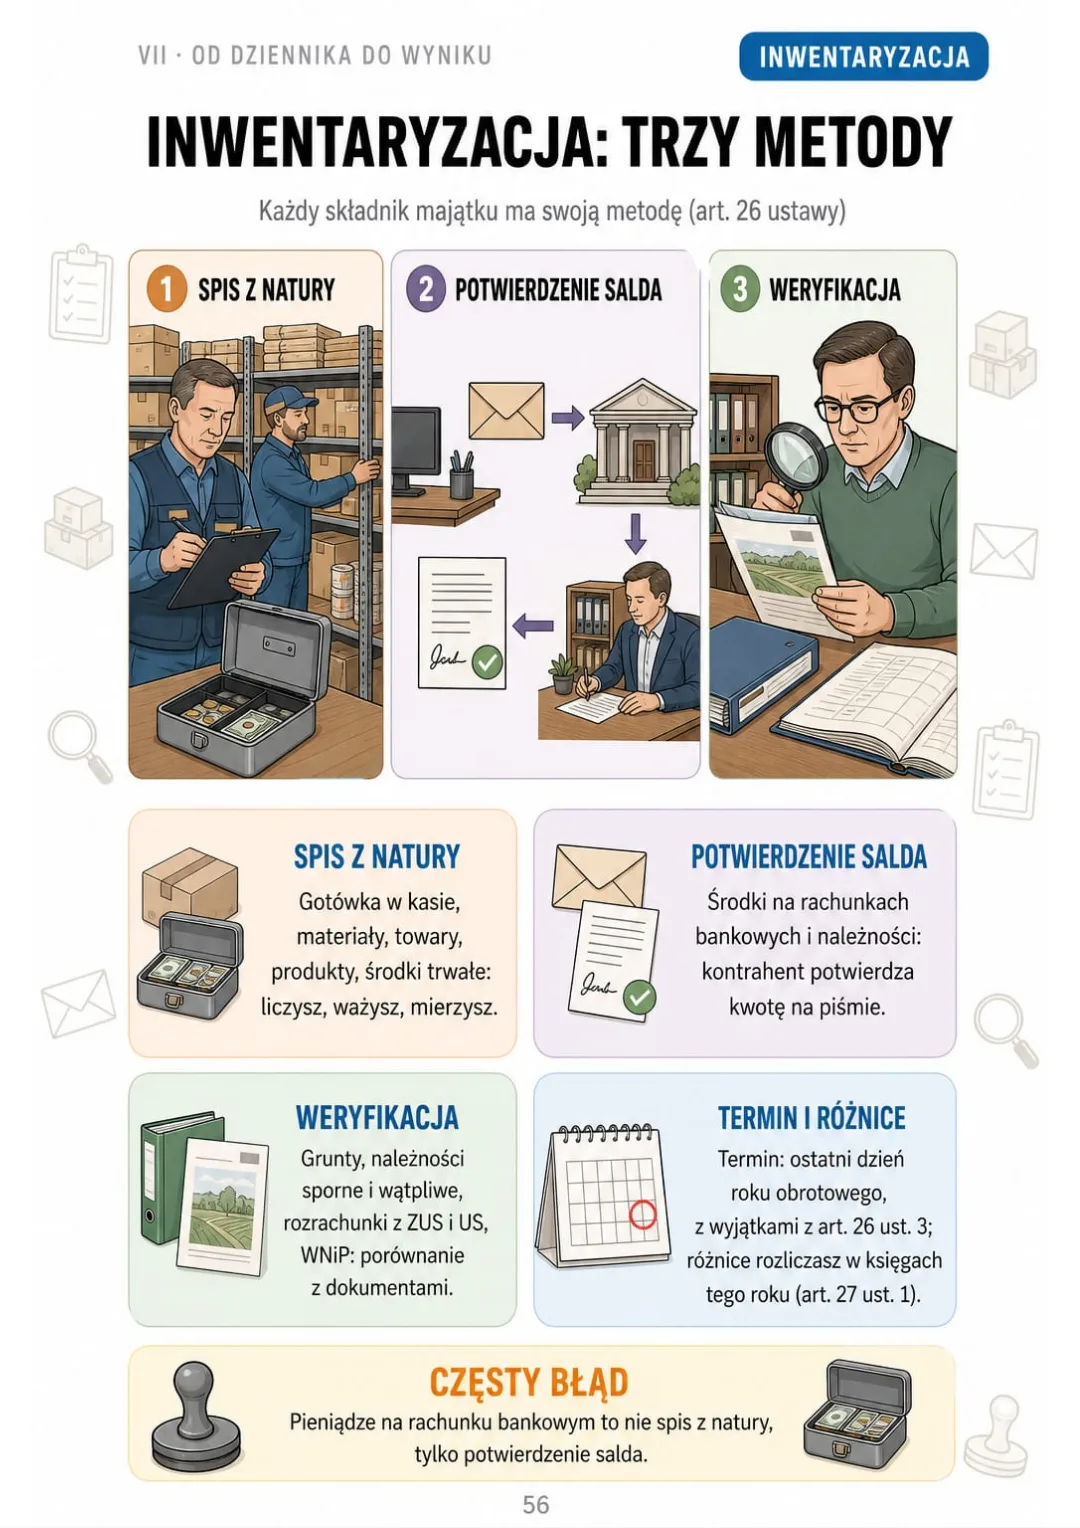
Spis z natury, potwierdzenie salda, weryfikacja: kto co sprawdza (art. 26 ustawy)
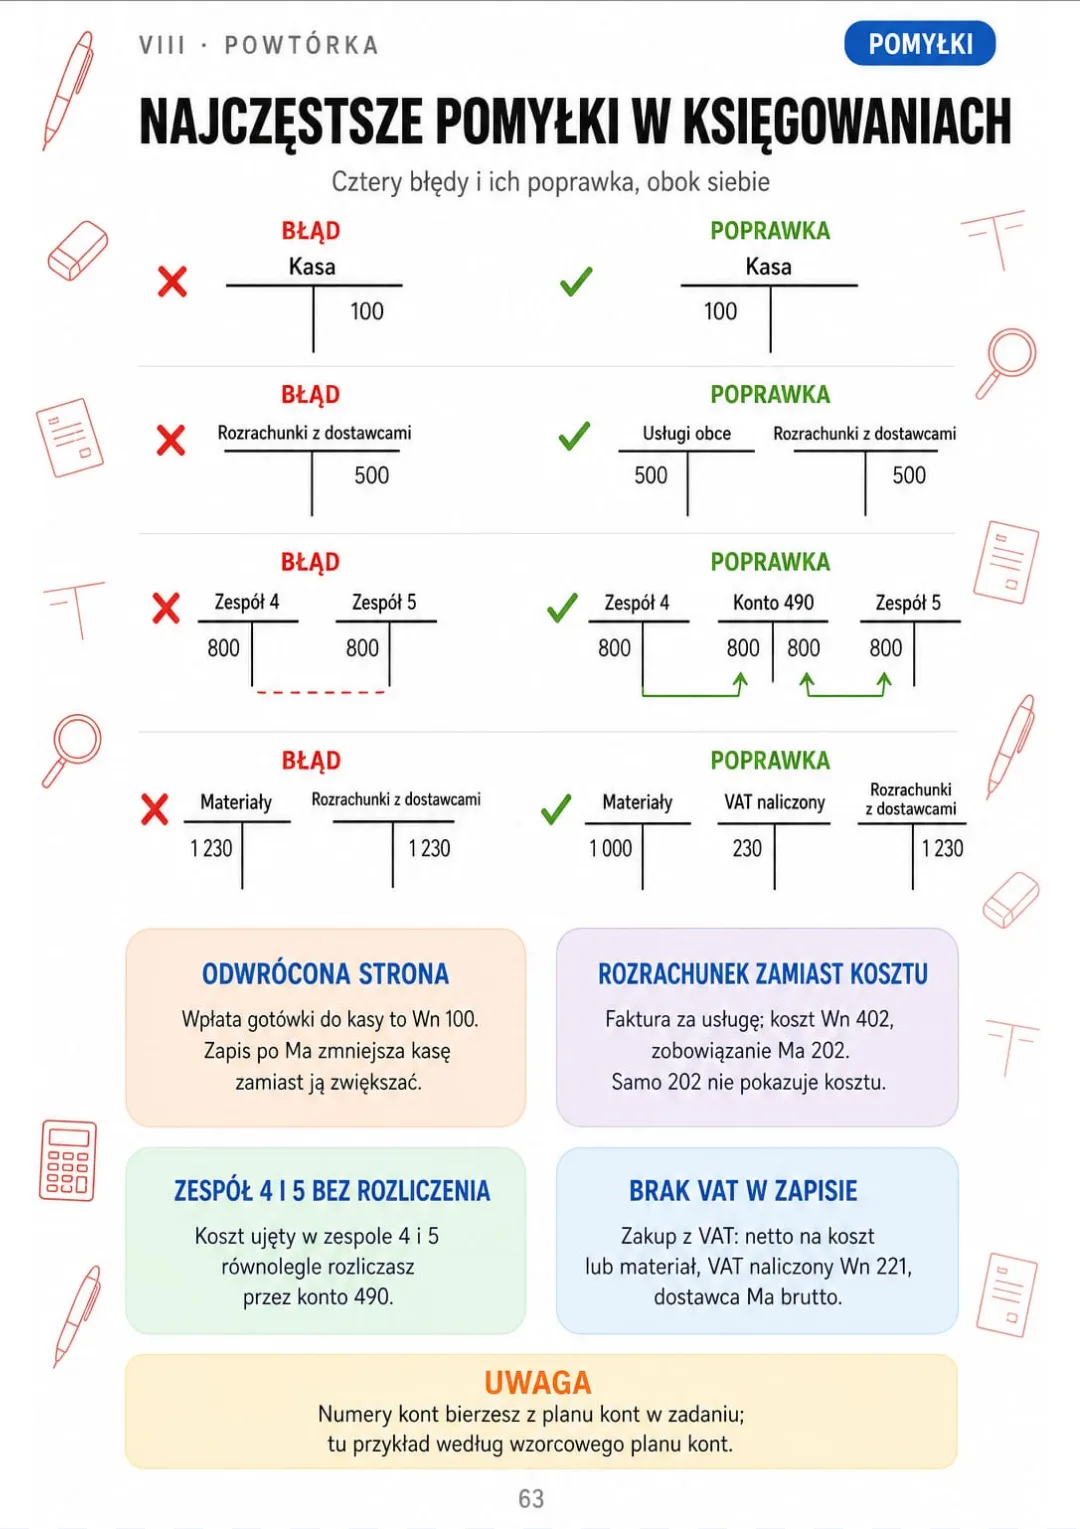
Błąd i poprawka: strona konta, konto kosztowe, rozliczenie 490, VAT 221.

Przesuń, żeby zobaczyć więcej →

To prawdziwe strony z książki. Spis treści jest pełny: 8 części i 61 tematów.

To nie twoja pamięć. Po prostu nikt ci tego nie uporządkował.

Trzeci raz czytasz, jak zaksięgować listę płac. Zamykasz notatki...

...i już nie wiesz, co idzie po Wn, a co po Ma. To były tylko linijki jedna pod drugą.

Rozrachunki: saldo Wn = należność, saldo Ma = zobowiązanie

Tutaj lista płac to narysowana kolejność, ruch po ruchu: naliczenie 404 po Wn i 231 po Ma, potem potrącenia, a na końcu wypłata netto z rachunku.

A na sąsiednich stronach każde księgowanie ma swoją: zakup z VAT, sprzedaż, zużycie materiałów na RW, składki ZUS pracodawcy i odpis amortyzacyjny.

Najpierw rozumiesz, dlaczego księguje się właśnie tak. Potem kolejność zostaje ci w głowie.

RÓŻNICĘ WIDAĆ OD RAZU

Przestań wkuwać księgowania, których nie umiesz sobie wyobrazić:

TO
  • Strony gęstego tekstu
  • Księgowania bez jednego rysunku
  • Na egzaminie nie wiesz, od czego zacząć
Konta rozrachunkowe zalicza się do kont aktywno-pasywnych, na których ewidencjonuje się zarówno należności, jak i zobowiązania jednostki wobec kontrahentów, przy czym saldo debetowe oznacza stan należności, a saldo kredytowe stan zobowiązań, zaś w przypadku jednoczesnego występowania należności i zobowiązań wobec różnych kontrahentów konto może wykazywać dwa salda, które nie podlegają kompensacie i są wykazywane w bilansie odrębnie w aktywach i pasywach, z uwzględnieniem ewidencji analitycznej prowadzonej w księgach pomocniczych.
ZAMIAST TEGO
  • Każde księgowanie narysowane
  • Jeden temat na stronę, reguły w ramkach
  • Pamiętasz je, bo masz je przed oczami
Kredyt 5 000,00 zł na spłatę dostawcy: P+ P−, ruch tylko na prawej szalce.
SPIS TREŚCI

Zajrzyj do 8 części i 61 tematów

Majątek i jego źródła, operacje gospodarcze, konto T i podwójny zapis, metoda 4 pytań, plan kont jako mapa szuflad, najczęstsze księgowania, od dziennika do wyniku finansowego i powtórka przed egzaminem: 61 ilustrowanych stron, każda z rysunkiem

IMajątek i jego źródła · s. 5-11
  1. Po co jest rachunkowość
  2. Aktywa: co firma ma
  3. Pasywa: skąd to ma
  4. Bilans jako waga z dwiema szalkami
  5. Aktywa trwałe i obrotowe
  6. Kapitał własny i zobowiązania
  7. Zasady rachunkowości na jednej stronie
IIOperacje gospodarcze · s. 12-18
  1. Czym jest operacja gospodarcza
  2. 4 typy operacji bilansowych
  3. Typ 1: aktywa przechodzą w aktywa
  4. Typ 2: pasywa przechodzą w pasywa
  5. Typ 3: aktywa i pasywa rosną razem
  6. Typ 4: aktywa i pasywa maleją razem
  7. Operacje wynikowe: koszty i przychody
IIIKonto T i podwójny zapis · s. 19-26
  1. Konto T: dwie strony, jedna kreska
  2. Zasada podwójnego zapisu
  3. Konta aktywne
  4. Konta pasywne
  5. Konta aktywno-pasywne
  6. Konta wynikowe: koszty po Wn, przychody po Ma
  7. Obroty i saldo w 3 ruchach
  8. Otwarcie kont z bilansu
IVMetoda 4 pytań · s. 27-32
  1. Pytanie 1: jaki to dowód
  2. Pytanie 2: który z 4 typów
  3. Pytanie 3: jakie konta i z którego zespołu
  4. Pytanie 4: Winien czy Ma
  5. Cała metoda na jednej operacji
  6. Dekret: jak go zapisać
VPlan kont jako mapa szuflad · s. 33-40
  1. Zakładowy plan kont i wzorcowy plan kont
  2. Zespół 0: aktywa trwałe
  3. Zespół 1: środki pieniężne
  4. Zespół 2: rozrachunki
  5. Zespół 3: materiały i towary
  6. Zespół 4 i 5: ten sam koszt w dwóch układach
  7. Zespół 6 i 7: produkty i przychody
  8. Zespół 8: kapitały i wynik
VINajczęstsze księgowania krok po kroku · s. 41-52
  1. Zakup materiałów z VAT
  2. Sprzedaż produktów z VAT
  3. Zapłata dostawcy i wpłata od odbiorcy
  4. Kasa: raport kasowy
  5. Zużycie materiałów na RW
  6. Sprzedaż towarów: dwa zapisy, nie jeden
  7. Lista płac na kontach
  8. Składki ZUS po stronie pracodawcy
  9. Przyjęcie środka trwałego
  10. Odpis amortyzacyjny
  11. Rozliczenia międzyokresowe kosztów
  12. Przychody i koszty finansowe
VIIOd dziennika do wyniku finansowego · s. 53-59
  1. Dziennik: wszystko po kolei
  2. Księga główna i księgi pomocnicze
  3. Zestawienie obrotów i sald
  4. Inwentaryzacja: spis, potwierdzenie, weryfikacja
  5. Ustalenie wyniku finansowego
  6. Rachunek zysków i strat: porównawczy czy kalkulacyjny
  7. Bilans zamknięcia
VIIIPowtórka przed egzaminem i w pracy · s. 60-65
  1. Jak wygląda egzamin EKA.07
  2. Jak czytać zadanie praktyczne
  3. Kontrola w 30 sekund: Wn = Ma
  4. Najczęstsze pomyłki w księgowaniach
  5. Checklista 4 pytań do wydrukowania
  6. Czego ta książka nie robi

A gdyby każdy temat mieścił się na jednej stronie?

Wyobraź sobie:

Zamiast czytać pół strony o kontach aktywno-pasywnych i nie umieć ich zobaczyć...

...otwierasz stronę i widzisz jedno konto T z dwoma możliwymi saldami: saldo Wn to należność, saldo Ma to zobowiązanie.

404 Wn / 231 Ma → potrącenia z 231 → wypłata netto 231 Wn / 130 Ma

A bilans, 4 typy operacji, plan kont, lista płac i inwentaryzacja zamieniają się w rysunki i tabele, które czyta się jednym rzutem oka.

Przestajesz powtarzać i zaczynasz rozumieć.

Właśnie to robi „Księgowania od Winien do Ma”. To nie jest „kolejny podręcznik”. To 8 części i 61 narysowanych tematów, a na końcu checklista 4 pytań do wydrukowania i najczęstsze pomyłki z poprawkami. Bo to, co mózg widzi uporządkowane, zapamiętuje.

Bo to, co mózg widzi uporządkowane, zapamiętuje.

Oto, co dostajesz w Księgowania od Winien do Ma:

Is. 5-11

Majątek i jego źródła

Po co jest rachunkowość, aktywa i pasywa, bilans jako waga z dwiema szalkami, aktywa trwałe i obrotowe, kapitał własny, zobowiązania i zasady rachunkowości.

IIs. 12-18

Operacje gospodarcze

Czym jest operacja gospodarcza, 4 typy operacji bilansowych narysowane jeden po drugim i operacje wynikowe: koszty i przychody.

IIIs. 19-26

Konto T i podwójny zapis

Konto T, zasada podwójnego zapisu, konta aktywne, pasywne, aktywno-pasywne i wynikowe, obroty i saldo w 3 ruchach oraz otwarcie kont z bilansu.

IVs. 27-32

Metoda 4 pytań

Metoda 4 pytań, zawsze w tej samej kolejności: jaki to dowód, jaki typ operacji, jakie konta i z którego zespołu, Wn czy Ma. Przechodzisz ją na jednej operacji od dowodu do dekretu, więc przy każdej nowej fakturze wiesz, od czego zacząć.

Vs. 33-40

Plan kont jako mapa szuflad

Zakładowy i wzorcowy plan kont oraz zespoły od 0 do 8 jako mapa szuflad: od aktywów trwałych do kapitałów i wyniku.

VIs. 41-52

Najczęstsze księgowania krok po kroku

Zakup i sprzedaż z VAT, zapłaty, raport kasowy, RW, sprzedaż towarów, lista płac, ZUS pracodawcy, środek trwały, amortyzacja, rozliczenia międzyokresowe oraz przychody i koszty finansowe.

VIIs. 53-59

Od dziennika do wyniku finansowego

Dziennik, księga główna i księgi pomocnicze, zestawienie obrotów i sald, inwentaryzacja, wynik finansowy, rachunek zysków i strat i bilans zamknięcia.

VIIIs. 60-65

Powtórka przed egzaminem i w pracy

Jak wygląda egzamin EKA.07, jak czytać zadanie praktyczne, kontrola Wn = Ma w 30 sekund, najczęstsze pomyłki, checklista do wydrukowania i czego ta książka nie robi.

Na końcu książki: Checklista 4 pytań do wydrukowania i najczęstsze pomyłki z poprawkami.
To nie wszystko: dostajesz też 2 książki w prezencie

Zeszyt 60 księgowań z rozwiązaniem

BONUS 1: «Zeszyt 60 księgowań z rozwiązaniem»

Osobno warte: 17,90 US$

Ćwiczysz metodę 4 pytań na prawdziwych operacjach i od razu sprawdzasz, gdzie popełniasz błąd, zanim popełnisz go na egzaminie albo w pracy.

Ściągawka pomyłek: kiedy Ma zamiast Wn

BONUS 2: «Ściągawka pomyłek: kiedy Ma zamiast Wn»

Osobno warte: 14,90 US$

Masz na jednej stronie najczęstsze pomyłki w księgowaniach i szybki sposób, żeby je wyłapać przed oddaniem pracy.

Księgowania od Winien do Ma + 2 książki w prezencie

  • Księgowania od Winien do Ma: 61 ilustrowanych stron67,90 US$
  • BONUS 1: Zeszyt 60 księgowań z rozwiązaniem17,90 US$
  • BONUS 2: Ściągawka pomyłek: kiedy Ma zamiast Wn14,90 US$
  • PDF w wysokiej rozdzielczości do drukuW zestawie
Łączna wartość 100,70 US$
TWOJA CENA:
27 US$
Oszczędzasz 73,70 US$
TAK, CHCĘ: KSIĘGOWANIA OD WINIEN DO MA ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.

Bezpieczny zakupSzyfrowana płatnośćGwarancja 30 dni

PDF na e-mail: Księgowania od Winien do Ma przychodzi e-mailem w PDF, a razem z nim dwie książki w prezencie. Płatność jednorazowa, bez rat i ukrytych kosztów.

Czy ta książka jest dla ciebie?

Uczysz się na kursie lub w szkole policealnej

Uczysz się na kursie lub w szkole policealnej

Bilans, konto T, plan kont i najczęstsze księgowania, jeden temat na stronę, do powtarzania między zajęciami.

Masz blisko egzamin EKA.07

Masz blisko egzamin EKA.07

Powtórka całego materiału w tej samej kolejności 4 pytań, a na końcu: jak czytać zadanie praktyczne i jak sprawdzić, czy Wn = Ma.

Zaczynasz w biurze albo przejmujesz księgowość w firmie

Zaczynasz w biurze albo przejmujesz księgowość w firmie

Główna księgowa podaje ci fakturę zakupu z VAT i czeka: Wn czy Ma? Tu masz kolejność: netto na 300 po Wn, VAT na 221 po Wn, dostawca na 202 po Ma. Plan kont przestaje być szyfrem i staje się mapą szuflad, a części 6–8 pokazują faktury z VAT, listę płac, RW, amortyzację i inwentaryzację według ustawy o rachunkowości.

Podsumowując: oto, co dostajesz

100,70 US$27 US$
TAK, CHCĘ: KSIĘGOWANIA OD WINIEN DO MA ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.

30DNI
GWARANCJI

Gwarancja 30 dni

Gwarancja 30 dni: napisz nam, co nie zadziałało, a zwrócimy 100%.

Masz 30 dni, żeby sprawdzić „Księgowania od Winien do Ma” i obie książki w prezencie. Jeśli to nie jest dla ciebie, napisz nam, co nie zadziałało, a zwrócimy ci 100% wpłaconej kwoty. Wystarczy odpowiedzieć na e-mail z zamówieniem. Płatność jednorazowa, bez subskrypcji i bez niespodzianek.

Najczęstsze pytania

Jak dostanę materiał?

„Księgowania od Winien do Ma” dostajesz w PDF na e-mail, który podajesz przy płatności. Na ten sam e-mail przychodzą obie książki w prezencie: „Zeszyt 60 księgowań z rozwiązaniem” i „Ściągawka pomyłek: kiedy Ma zamiast Wn”. Możesz czytać na telefonie albo wydrukować.

Płatność jest miesięczna czy jednorazowa?

Jednorazowa. Bez rat i bez subskrypcji.

Dla kogo jest ta książka?

Dla osób na kursie KKZ lub w szkole policealnej przed egzaminem EKA.07, dla osób, które zaczynają pracę w biurze rachunkowym, i dla tych, którym w firmie dorzucono pełną księgowość. Zaczyna od podstaw (aktywa, pasywa, konto T), więc nie musisz nic umieć wcześniej. Jeśli już księgujesz, części 6–8 służą do szybkiej powtórki: VAT, płace, RW, amortyzacja, inwentaryzacja i najczęstsze pomyłki. Książka dotyczy ksiąg rachunkowych z planem kont. Nie omawia KPiR ani ryczałtu.

Na jakich źródłach się opiera?

Na ustawie z dnia 29 września 1994 r. o rachunkowości (tekst jednolity) oraz na podstawie programowej i informatorze CKE dla kwalifikacji EKA.07 „Prowadzenie rachunkowości” w zawodzie technik rachunkowości. Plan kont jest ułożony według wzorcowego planu kont, zespoły od 0 do 8, tak jak w nauce zawodu.

Czy to materiał oficjalny?

Nie. To materiał do nauki przygotowany na podstawie polskiej ustawy o rachunkowości i wymagań kwalifikacji EKA.07, z polskim planem kont i polskimi dowodami (PZ, RW, WZ, PK). Nie wydaje go CKE, OKE ani żadna szkoła i nie daje certyfikatu ani zaświadczenia: kwalifikację potwierdza tylko egzamin zawodowy.

Czy zastępuje kurs albo szkołę?

Nie. Porządkuje to, czego uczysz się na kursie, i pomaga powtarzać. Nie zastępuje zajęć, praktyk ani polityki rachunkowości twojej firmy. Nie jest też doradztwem podatkowym: VAT pokazuje wyłącznie jako zapis na kontach.

Czy ćwiczenia to zadania z egzaminu?

Nie. 60 księgowań z „Zeszytu 60 księgowań z rozwiązaniem” i zadanie w formacie EKA.07 zostały napisane na potrzeby tej książki. To nie są oficjalne zadania CKE: służą do treningu.

Czy można to wydrukować?

Tak. PDF jest w wysokiej rozdzielczości: możesz wydrukować całość albo tylko strony, które chcesz mieć na biurku, na przykład checklistę 4 pytań.

A jeśli mi się nie spodoba?

Masz 30 dni. Napisz nam, co nie zadziałało, a zwrócimy ci 100% wpłaconej kwoty. Wystarczy odpowiedzieć na e-mail z zamówieniem.

Jeszcze jedno, zanim zdecydujesz...

Nie musisz czytać tej samej strony od nowa, licząc, że tym razem zostanie w głowie.

Nie musisz wkuwać księgowań, których nie umiesz sobie wyobrazić.

I na pewno nie musisz iść na egzamin, nie wiedząc, od czego zacząć.

61 ilustrowanych stron i 2 książki w prezencie, w PDF na e-mail, który podasz przy płatności. Płacisz raz, możesz wydrukować, co chcesz, a przez 30 dni możesz poprosić o zwrot.

Płatność jednorazowa: 27 US$ · Gwarancja: 30 dni · PDF na e-mail

TAK, CHCĘ: KSIĘGOWANIA OD WINIEN DO MA ZA 27 US$

📄 To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.